카드를 많이 썼는데 공제가 안 나오는 이유는 총급여의 25%를 초과한 금액부터 공제되기 때문입니다. 또 신용카드보다 체크카드·현금영수증의 공제율이 두 배라, 사용 순서만 바꿔도 환급이 달라집니다.
총급여의 25%를 넘긴 금액부터 공제가 시작됩니다. 총급여 4,000만 원이면 1,000만 원까지 쓴 돈은 계산에 아예 안 들어갑니다.
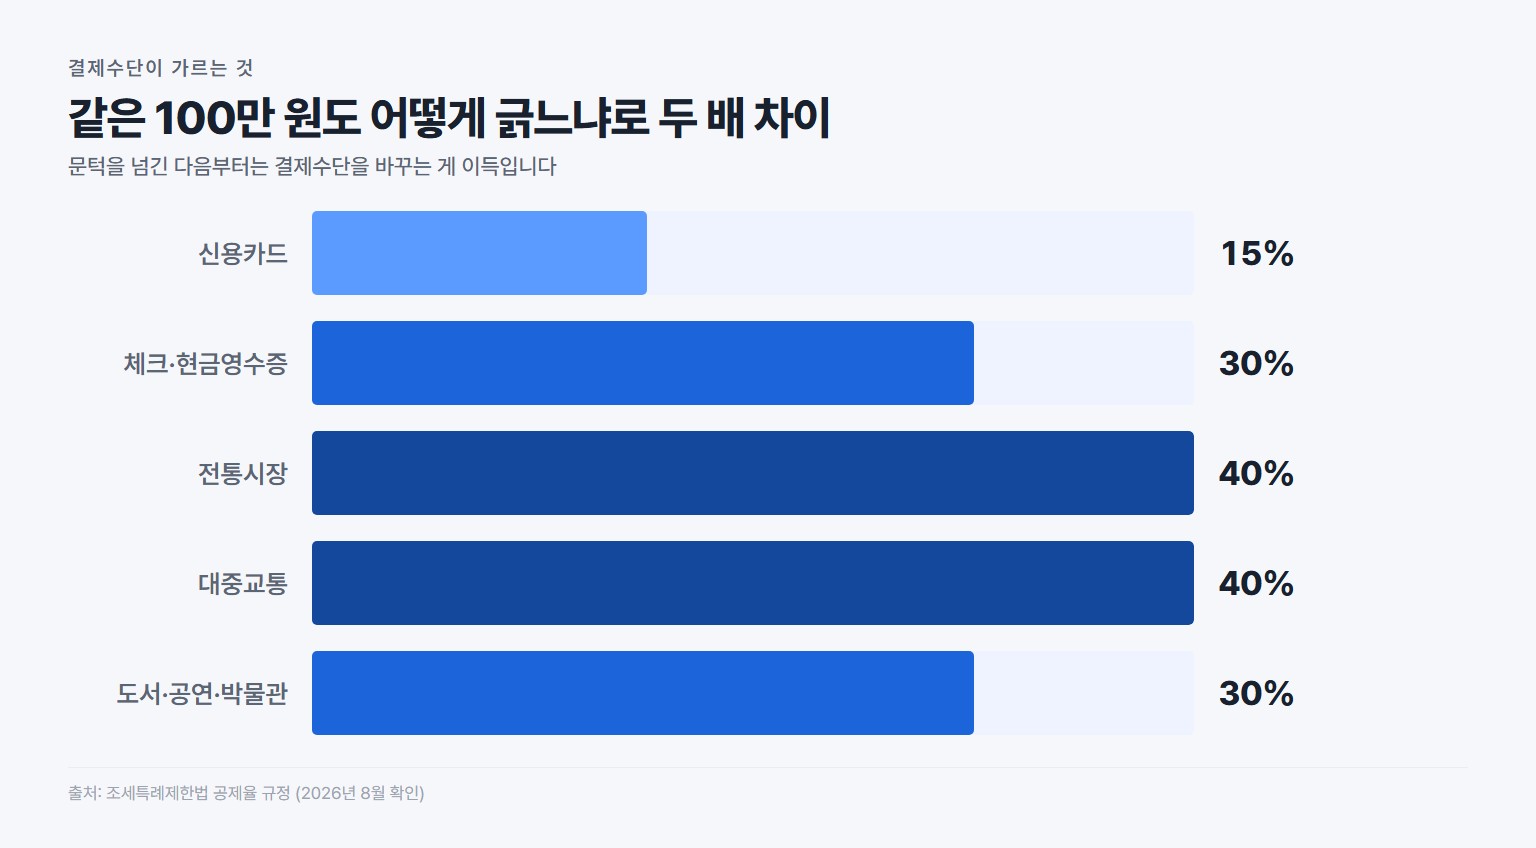
문턱까지는 혜택 좋은 신용카드로 쓰고, 넘긴 다음부터는 체크카드·현금영수증으로 바꾸세요. 공제율이 15%에서 30%로 두 배가 됩니다.
한도는 총급여 7,000만 원 이하 300만 원, 초과 250만 원입니다. 전통시장·대중교통은 별도 한도가 더 붙습니다.
25% 기준이 핵심
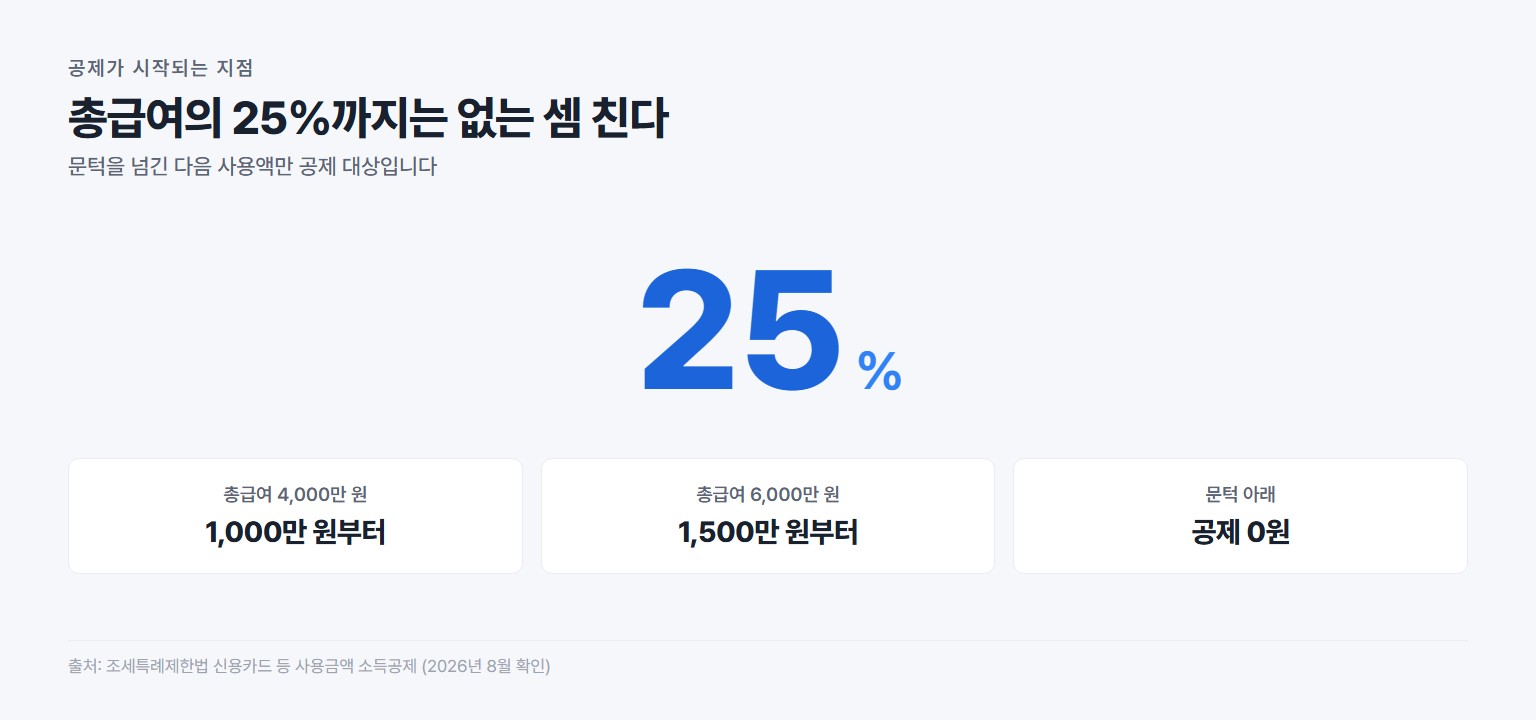
- 신용·체크카드, 현금영수증 등 사용액이 총급여의 25%를 넘는 부분만 소득공제 대상입니다.
- 예: 총급여 4,000만 원이면 25%인 1,000만 원까지는 공제 0, 그 초과분부터 공제됩니다.
- 즉 25%를 채우기 전까지는 어떤 카드를 쓰든 공제에 영향이 없습니다.
결제수단별 공제율
공제 한도
- 총급여에 따라 기본 공제 한도(약 200만~300만 원)가 있습니다.
- 전통시장·대중교통·도서공연 사용분은 별도 추가 한도가 적용됩니다.
- 한도가 있으므로 무작정 많이 쓰기보다 한도 안에서 효율적으로 챙기는 것이 중요합니다.
똑똑한 사용 순서
- ① 총급여 25%까지 → 혜택 좋은 신용카드로(어차피 공제 0)
- ② 25% 초과 후 → 공제율 높은 체크카드·현금영수증으로
- 맞벌이는 소득이 높은 배우자에게 몰아주는 것이 유리할 수 있으나, 25% 문턱과 한도를 함께 고려해야 합니다.
- 다른 공제는 연말정산 인적공제·의료비 공제, 추가납부가 걱정되면 연말정산 추가납부 줄이는 법을 참고하세요.
· 국세청 세미래콜센터 ☎ 126
· 홈택스 hometax.go.kr, 연말정산 간소화(카드 사용액 조회)
· 정부민원안내 ☎ 110
공제 한도, 정확히 얼마까지 받나
공제율이 높아도 한도가 있어 무한정 늘지 않습니다. 기본 한도는 총급여 7,000만 원 이하 300만 원, 7,000만 원 초과 250만 원입니다. 여기에 전통시장·대중교통·문화비(도서·공연·영화 등) 사용분은 별도 추가 한도가 붙습니다.
| 구분 | 기본 한도 | 추가 한도 |
|---|---|---|
| 총급여 7천만 원 이하 | 300만 원 | 전통시장·대중교통·문화비 합산 300만 원 |
| 총급여 7천만 원 초과 | 250만 원 | 전통시장·대중교통 합산 200만 원(문화비 제외) |
총급여 4,000만 원이고 카드를 총 1,600만 원 썼다면, 25%인 1,000만 원까지는 공제 0. 초과분 600만 원을 체크카드(30%)로 썼다면 600만 × 30% = 180만 원이 공제 대상이 되어 기본 한도(300만) 안에 들어옵니다. 만약 같은 600만 원을 신용카드(15%)로만 썼다면 90만 원에 그쳐, 결제수단에 따라 공제액이 두 배까지 차이 납니다. 여기에 전통시장·대중교통을 40%로 썼다면 별도 추가 한도까지 더 챙길 수 있습니다.
카드로 써도 공제 안 되는 항목
아래 항목은 카드로 결제해도 소득공제 사용액에 포함되지 않습니다. 큰 금액을 카드로 썼는데도 공제가 예상보다 적다면, 대부분 이런 제외 항목이 섞여 있기 때문입니다. 이런 지출은 공제 대신 카드 할인·포인트 혜택을 노리는 편이 낫습니다.
| 제외 항목 | 비고 |
|---|---|
| 세금·공과금(전기·수도·가스·통신) | 아파트관리비·TV수신료·통행료 포함 |
| 보험료·연금보험료 | 4대보험료 포함 |
| 수업료·보육비 | 어린이집·학교 납입금 |
| 신차 구입비·해외결제·상품권 구입 | 중고차는 결제액 10% 공제 대상 |
| 현금서비스·카드 연회비 | 공제 대상 아님 |
여기서 갈라지는 것이 결제 수단입니다. 대중교통 소득공제는 공제율이 따로 적용돼 계산이 다릅니다.
자주 묻는 질문
Q. 카드를 많이 썼는데 왜 공제가 없나요?
A. 총급여의 25%를 초과한 사용분부터 공제됩니다. 25% 이하라면 공제가 발생하지 않습니다. 25%를 넘긴 이후의 사용액이 공제 대상입니다.
Q. 신용카드와 체크카드 중 뭐가 유리한가요?
A. 공제만 보면 체크카드·현금영수증(30%)이 신용카드(15%)보다 두 배 유리합니다. 다만 25% 문턱까지는 카드 혜택이 좋은 신용카드를 쓰고, 초과분부터 체크·현금으로 바꾸는 것이 효율적입니다.
Q. 전통시장·대중교통은 공제가 더 되나요?
A. 네. 전통시장과 대중교통 사용분은 40% 공제율과 별도 추가 한도가 적용되어 공제 효과가 큽니다.
Q. 한도가 있나요?
A. 총급여에 따라 기본 약 200만~300만 원의 공제 한도가 있습니다. 전통시장·대중교통·도서공연은 별도 추가 한도가 있어 한도 안에서 효율적으로 챙겨야 합니다.
· 총급여 25% 초과분부터 공제
· 체크·현금영수증 30% > 신용카드 15%, 전통시장·대중교통 40%
· 25%까지는 신용카드, 초과분은 체크·현금
· 총급여별 한도 존재, 효율적으로
본 글은 일반적인 정보 제공을 목적으로 하며 세무 자문을 대체하지 않습니다. 공제율·한도는 개정될 수 있습니다. 구체적 사항은 홈택스 또는 세무사·관할 세무서(국세청 ☎126)에 확인하시기 바랍니다.