2026년부터 국민연금 보험료율이 9%에서 9.5%로 올랐습니다. 연봉은 그대로인데 실수령액은 줄어드는 이유와, 연봉대별로 정확히 얼마가 빠지는지 계산해 정리했습니다.
2026년 근로자 부담 4대보험은 세전 급여의 약 9.72%입니다. 국민연금이 4.5%에서 4.75%로 오른 게 가장 큽니다.
연봉이 그대로여도 연봉 5,000만 원 기준 월 약 1만 3천 원이 더 빠집니다. 연으로는 약 15만 7천 원입니다.
국민연금은 2033년 13%까지 매년 0.5%p씩 오릅니다. 올해 한 번으로 끝나는 일이 아닙니다.
세전 연봉에서 빠지는 것
근로계약서에 적힌 연봉은 세전(gross) 금액입니다. 통장에 들어오는 실수령액은 여기서 두 덩어리가 빠진 뒤의 돈입니다.
실수령 = 세전 − 4대보험 − 소득세·지방소득세
① 4대보험(국민연금·건강보험·장기요양·고용보험): 근로자 부담분이 매달 원천공제됩니다. 산재보험은 전액 사업주 부담이라 월급에서 빠지지 않습니다. ② 소득세·지방소득세: 회사가 간이세액표에 따라 매달 떼어 두고, 이듬해 연말정산 추가납부 또는 환급으로 정산합니다. 그래서 매달 빠지는 세금은 ‘확정’이 아니라 ‘미리 낸 금액’입니다.
2026년 4대보험 요율 (확정)
2026년 요율은 모두 확정·고시됐습니다. 아래는 근로자 부담분 기준입니다.
| 항목 | 2025년 | 2026년 |
|---|---|---|
| 국민연금 | 4.5% | 4.75% (총 9.5%의 절반) |
| 건강보험 | 3.545% | 3.595% (총 7.19%의 절반) |
| 장기요양보험 | 건강보험료의 12.95% | 건강보험료의 13.14% |
| 고용보험(실업급여) | 0.9% | 0.9% (동결) |
| 근로자 부담 합계 | 약 9.41% | 약 9.72% |
2026년 건강보험료율은 7.19%로 전년 대비 0.1%p 인상됐고(보건복지부 건강보험정책심의위원회 결정), 장기요양보험료율은 소득 대비 0.9448%로 이는 건강보험료의 13.14%에 해당합니다. 국민연금은 2025년 연금개혁으로 2026년부터 매년 0.5%p씩 인상되어 2033년 13%에 도달하는 일정이 시작됐습니다. 즉 실수령액 감소는 2026년 한 번으로 끝나는 것이 아니라 2033년까지 매년 반복됩니다.
국민연금에는 기준소득월액 상한이 있어 일정 소득(2026년 상반기 기준 월 637만 원) 이상에서는 보험료가 더 늘지 않습니다. 그래서 고연봉일수록 국민연금 인상의 체감 타격은 오히려 작아집니다. 정확한 요율과 상·하한은 국민연금공단(1355)·국민건강보험공단(1577-1000)에서 확인할 수 있습니다.
2026년에 실수령이 줄어드는 이유
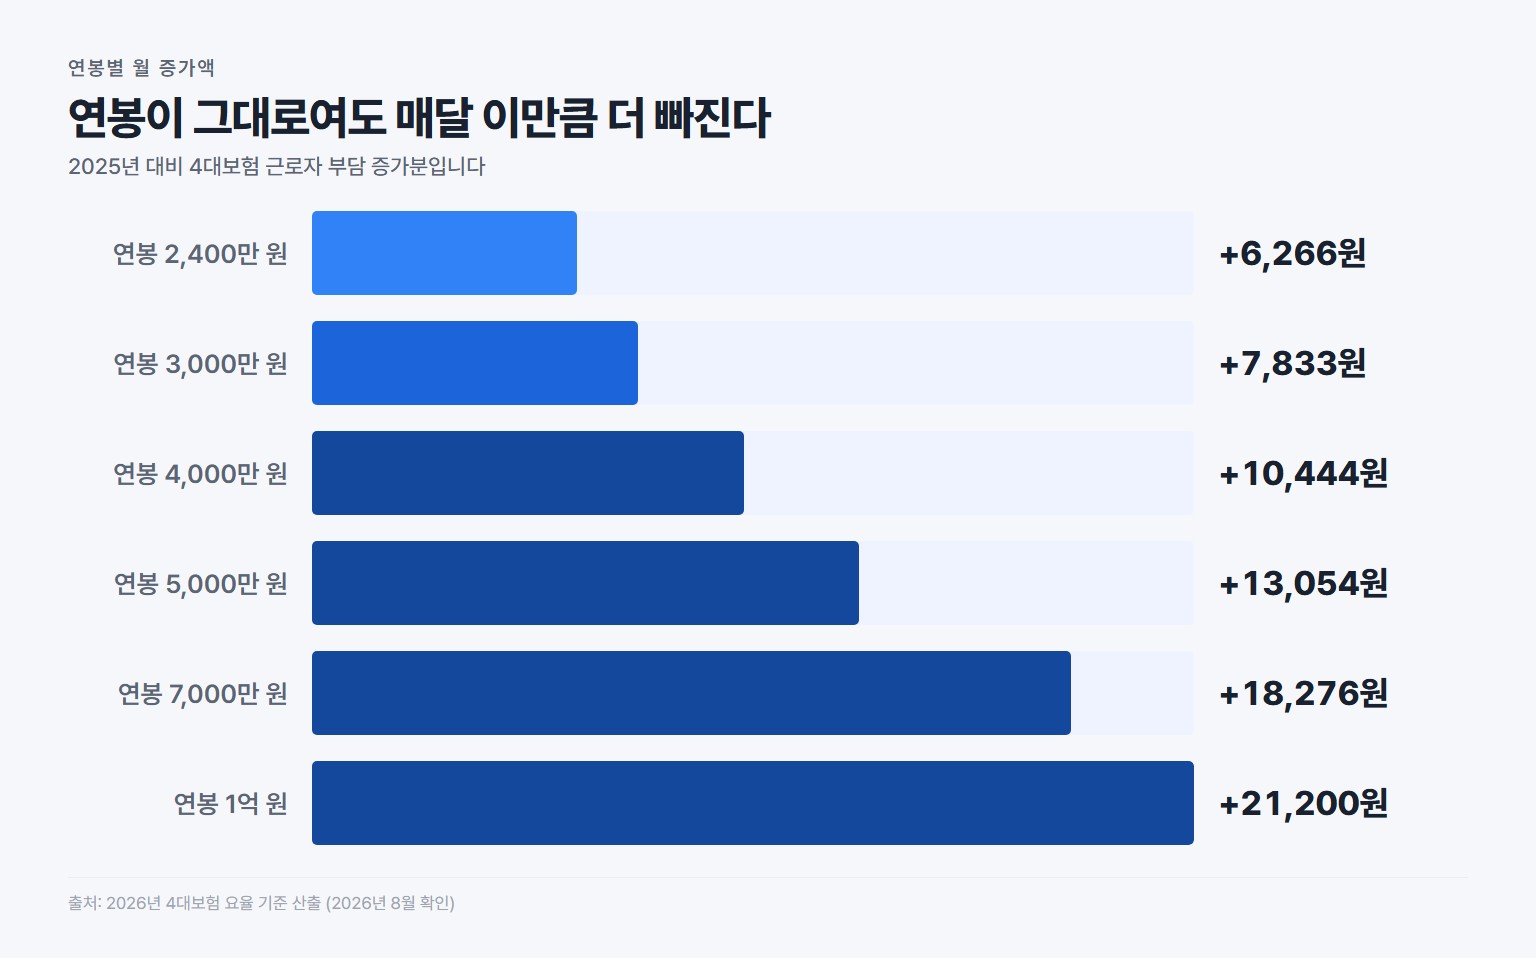
다른 글에서 잘 다루지 않는 부분이 “연봉이 그대로면 2026년에 실수령이 얼마나 줄어드는가”입니다. 소득세 간이세액표는 그대로이고 4대보험 요율만 올랐으므로, 감소분은 온전히 4대보험 증가분입니다. 직접 계산하면 다음과 같습니다.
월 세전 급여를 연봉÷12로 단순 계산하고, 비과세 항목을 반영하지 않은 기준입니다. 연봉 1억 원에서 증가폭이 완만해지는 것은 국민연금 기준소득월액 상한에 걸리기 때문입니다.
소득세·지방소득세 구조
소득세는 월급에서 간이세액표에 따라 미리 떼고, 지방소득세는 그 소득세의 10%가 추가로 빠집니다. 부양가족 수가 많을수록 매달 떼는 세금이 줄어듭니다. 연봉이 올라 과세표준 구간이 높아지면 세율도 함께 올라가는데, 구간별 세율(6~45%)은 종합소득세 세율표에서 확인할 수 있습니다.
연봉대별 실수령액 표 2026
2026년 요율을 반영한 단순 예시(대략·참고용)입니다. 1인 가구(공제대상 가족 본인 1명)·국세청 간이세액표 기준이며, 비과세 식대를 반영하지 않았습니다. 부양가족·비과세·요율 변동에 따라 실제와 달라집니다.
| 세전 연봉 | 월 세전 | 월 실수령(2026·대략) | 2025 대비 |
|---|---|---|---|
| 3,000만 원 | 250만 원 | 약 223만 원 | 약 −8천 원 |
| 4,000만 원 | 약 333만 원 | 약 291만 원 | 약 −1만 원 |
| 5,000만 원 | 약 417만 원 | 약 357만 원 | 약 −1만 3천 원 |
| 6,000만 원 | 500만 원 | 약 419만 원 | 약 −1만 6천 원 |
| 7,000만 원 | 약 583만 원 | 약 480만 원 | 약 −1만 8천 원 |
연봉이 오를수록 실수령 비율(실수령÷세전)이 조금씩 낮아지는 것을 볼 수 있습니다. 세율이 누진 구조라 고연봉일수록 세금 비중이 커지기 때문입니다. 위 금액은 참고용 추정치이므로, 부양가족 수를 반영한 정확한 값은 연봉 실수령액 계산기로 확인하세요.
비과세로 실수령 늘리기
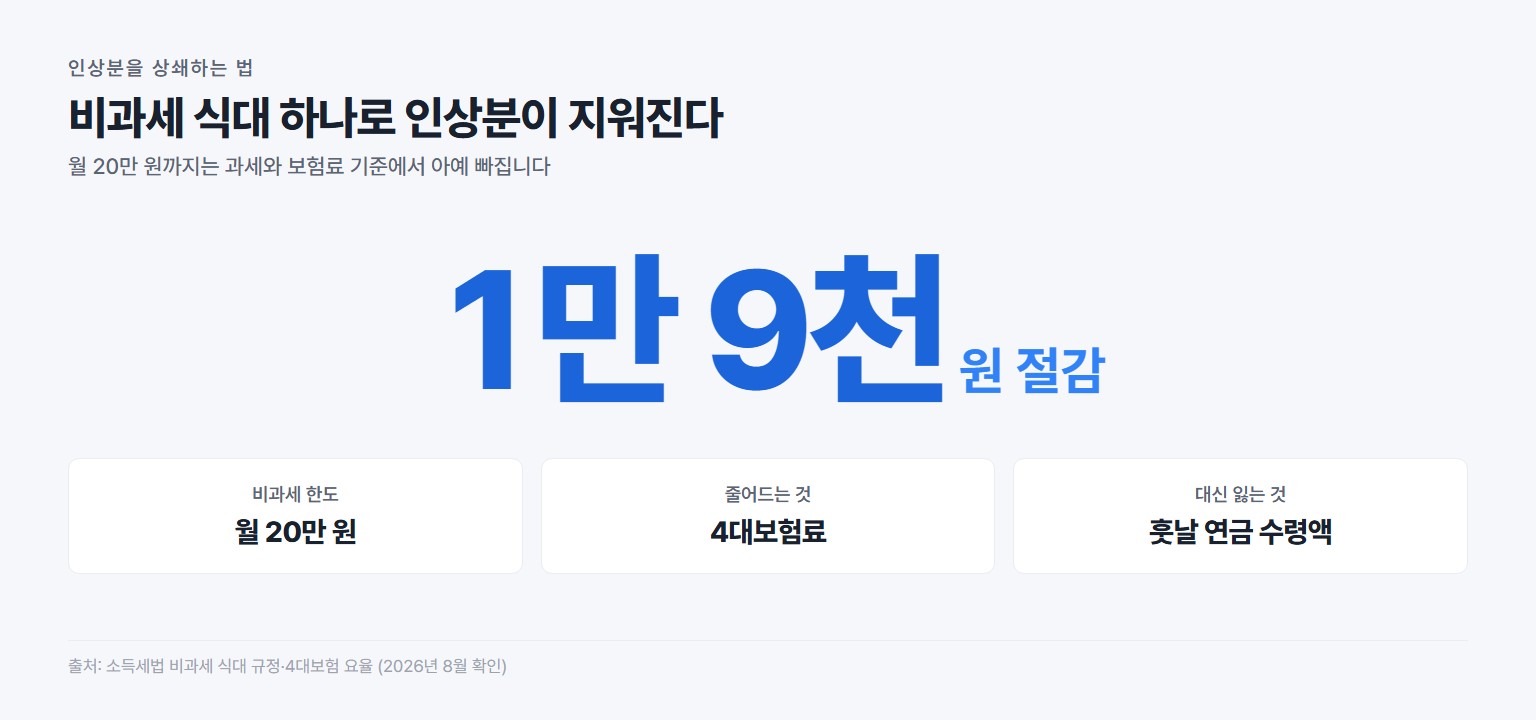
같은 세전 연봉이라도 비과세 항목을 활용하면 실수령을 늘릴 수 있습니다. 대표적인 것이 월 20만 원까지 비과세되는 식대입니다. 비과세 식대는 4대보험·소득세 과세 대상에서 빠지므로, 같은 연봉이라도 식대 20만 원을 비과세로 잡으면 공제 기준 금액이 줄어 실수령이 늘어납니다.
2026년 요율(9.72%)로 계산하면 식대 20만 원 비과세만으로 4대보험이 월 약 19,400원 줄어들어, 이번 국민연금 인상분(연봉 5,000만 원 기준 월 13,054원)을 상쇄하고도 남습니다. 여기에 소득세 감소분까지 더해집니다. 식대가 과세로 잡혀 있다면 회사 급여 담당자에게 비과세 처리 가능 여부를 문의해 볼 만합니다.
이 밖에 자가운전보조금(요건 충족 시 월 20만 원), 출산·6세 이하 보육수당(월 20만 원) 등도 비과세 한도가 있습니다. 다만 비과세는 실제 요건을 충족해야 인정되며, 비과세 비중을 무리하게 키우면 국민연금 기준소득월액이 낮아져 나중에 받을 연금액이 줄어드는 trade-off가 있습니다.
매달 받는 급여 말고 상여금 세금은 떼는 방식이 달라서, 성과급이 들어온 달은 실수령액이 예상과 다르게 찍힙니다.
표에 없는 연봉이라면 직접 넣어 보세요. 퇴직금과 주휴수당도 같은 자리에서 계산할 수 있습니다.
바로 계산해보기: 연봉 실수령액 계산기 · 퇴직금 계산기 · 주휴수당 계산기 · 세금 계산기 모음
국민연금만 따로 월급별로 얼마 빠지는지, 7월 상한 조정으로 얼마 바뀌는지는 연봉별 국민연금 납부액 2026에서 볼 수 있습니다.
자주 묻는 질문
Q. 국민연금 인상으로 실수령액이 얼마나 줄어드나요?
A. 연봉이 같다면 연봉 3,000만 원은 월 약 7,800원, 5,000만 원은 월 약 13,000원, 7,000만 원은 월 약 18,300원이 더 빠집니다. 연 기준으로는 각각 약 9만 4천 원, 15만 7천 원, 21만 9천 원입니다.
Q. 국민연금은 계속 오르나요?
A. 2025년 연금개혁에 따라 2026년 9.5%를 시작으로 매년 0.5%p씩 인상되어 2033년에 13%가 됩니다. 대신 소득대체율이 41.5%에서 43%로 인상되고, 낸 보험료는 연말정산에서 전액 소득공제됩니다.
Q. 매달 떼는 소득세는 확정 세금인가요?
A. 아닙니다. 간이세액표로 미리 떼는 ‘예상치’이며, 이듬해 연말정산으로 정산해 더 내거나 환급받습니다. 부양가족 수가 많으면 매달 떼는 소득세가 줄어 실수령이 늘어납니다.
Q. 비과세 식대로 실수령을 늘릴 수 있나요?
A. 월 20만 원까지 비과세 식대는 과세·보험료 기준에서 빠져 4대보험만 월 약 1만 9천 원 줄어듭니다. 다만 실제 요건을 충족해야 하며, 국민연금 기준소득월액이 낮아져 향후 연금 수령액이 줄어들 수 있습니다.
① 실수령 = 세전 − 4대보험 − 소득세·지방소득세. ② 2026년 근로자 부담 4대보험 약 9.72%(국민연금 4.75%·건강 3.595%·장기요양 13.14%·고용 0.9%). ③ 국민연금 인상으로 연봉 5,000만 원 기준 월 약 1만 3천 원 감소, 2033년 13%까지 매년 반복. ④ 지방소득세는 소득세의 10%, 매달 떼는 세금은 예상치, 연말정산으로 정산. ⑤ 비과세 식대(월 20만 원)면 인상분을 상쇄 가능.
본 글은 일반적인 정보 제공이며 세무 자문이 아닙니다. 실수령액은 부양가족·비과세 항목·요율 변동에 따라 달라지며, 표의 금액은 참고용 추정치입니다. 정확한 요율은 국민연금공단(1355)·국민건강보험공단(1577-1000), 세금은 국세청 홈택스·국세상담센터(국번없이 126)에 확인하시기 바랍니다.