종합소득세는 소득이 많을수록 세율이 높아지는 8단계 누진세율(6~45%)로 계산합니다. 핵심은 ‘과세표준 × 세율 − 누진공제액’ 공식과, 세율이 구간을 초과한 부분에만 높게 적용된다는 점입니다.
종합소득세는 6%에서 45%까지 8단계입니다. 과세표준 1,400만 원까지는 6%입니다.
계산은 과세표준 × 세율 − 누진공제액입니다. 구간을 넘은 부분에만 높은 세율이 붙으니, 경계를 조금 넘었다고 세금이 튀지 않습니다.
여기에 지방소득세 10%가 따로 붙습니다. 산출세액이 864만 원이면 약 86만 원이 더 나옵니다.
종합소득세 세율표 (2026)
| 과세표준 | 세율 | 누진공제액 |
|---|---|---|
| 1,400만 원 이하 | 6% | 해당 없음 |
| 1,400만 ~ 5,000만 원 | 15% | 126만 원 |
| 5,000만 ~ 8,800만 원 | 24% | 576만 원 |
| 8,800만 ~ 1억 5,000만 원 | 35% | 1,544만 원 |
| 1억 5,000만 ~ 3억 원 | 38% | 1,994만 원 |
| 3억 ~ 5억 원 | 40% | 2,594만 원 |
| 5억 ~ 10억 원 | 42% | 3,594만 원 |
| 10억 원 초과 | 45% | 6,594만 원 |
계산 방법
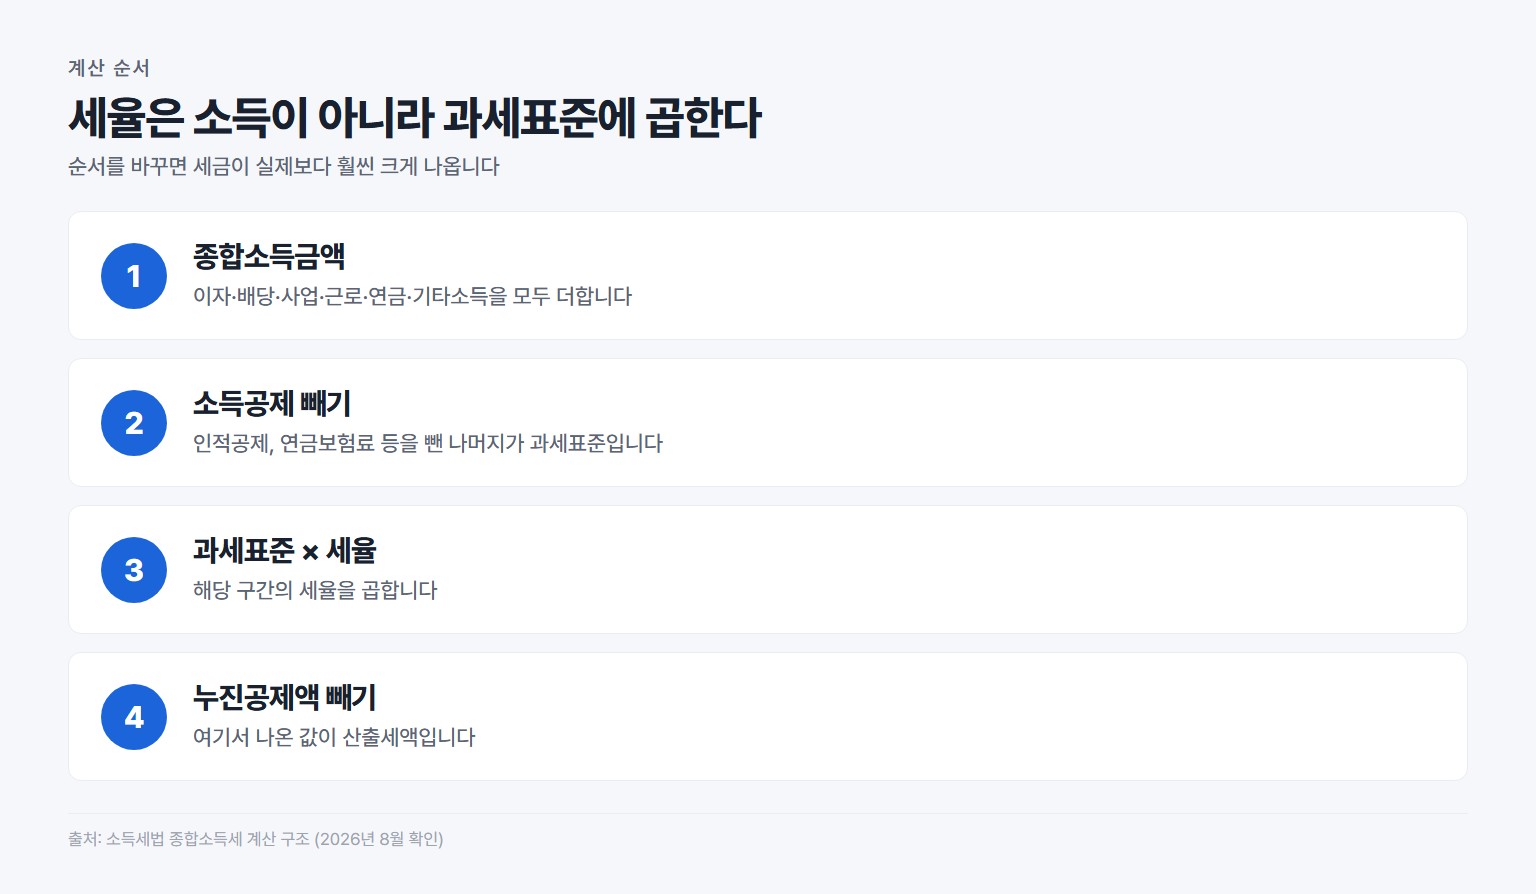
- 과세표준 = 종합소득금액 − 소득공제(인적공제·연금보험료 등)
- 산출세액 = 과세표준 × 세율 − 누진공제액
- 결정세액 = 산출세액 − 세액공제·감면
- 여기서 미리 낸 세금(원천징수 등)을 빼서 환급 또는 추가납부가 결정됩니다.
신고 절차는 종합소득세 신고 방법, 환급 여부는 종합소득세 환급을 참고하세요.
사례로 보기
3,000만 × 15% − 126만 = 324만 원(산출세액). 여기서 세액공제와 이미 낸 세금을 빼서 최종 세액이 정해집니다.
세율이 15% 구간이어도 3,000만 원 전체에 15%가 아니라, 누진공제(126만 원)를 빼므로 실제 부담률은 더 낮습니다.
지방소득세
- 종합소득세의 10%가 지방소득세로 별도 부과됩니다(예: 종소세 324만 원 → 지방소득세 약 32만 원).
- 홈택스 신고 시 위택스와 연계되어 함께 신고됩니다.
· 국세청 세미래콜센터 ☎ 126
· 홈택스 hometax.go.kr, 세액 모의계산
· 국세법령정보시스템 taxlaw.nts.go.kr
종합소득세 계산 사례, 과세표준 6천만·1.2억 원
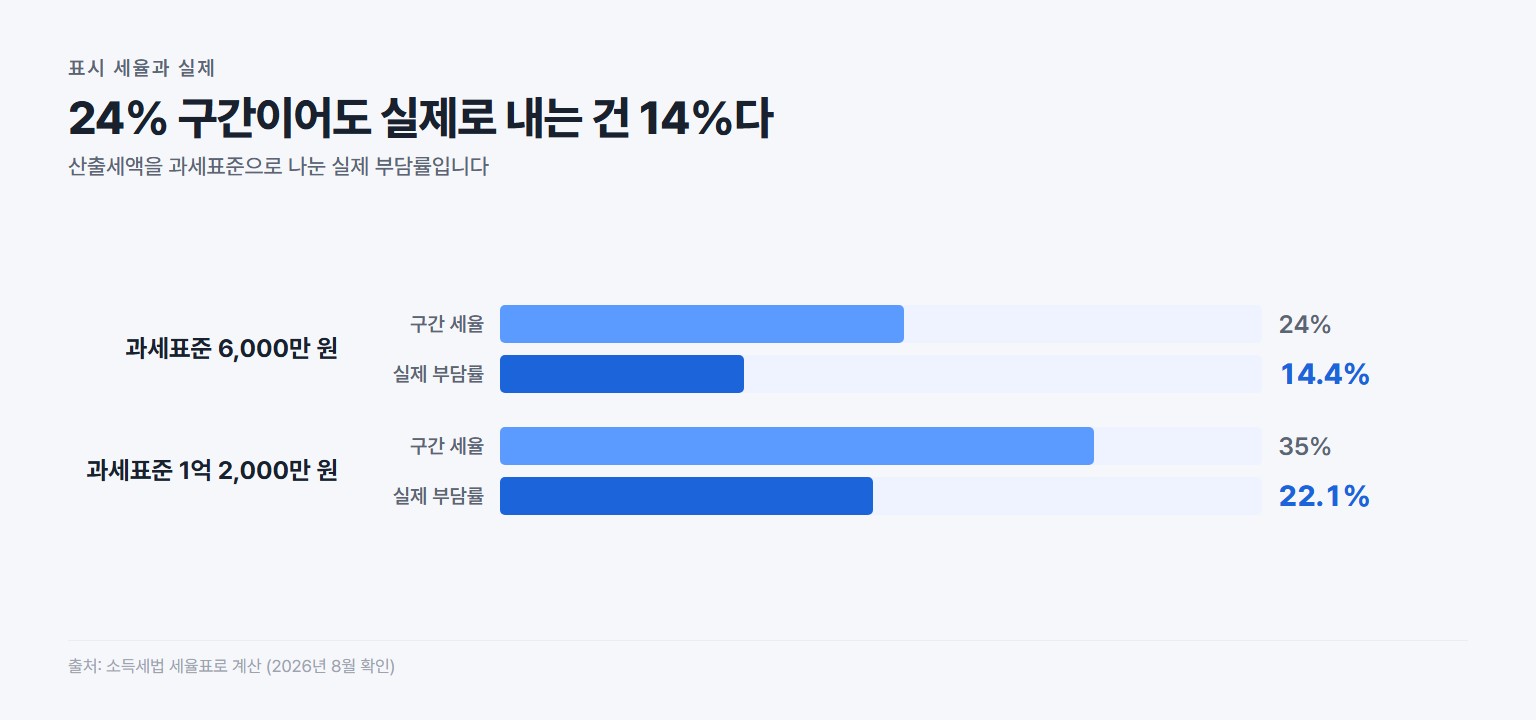
세율표만 봐서는 실제 세금이 얼마인지 감이 안 옵니다. 앞서 본 과세표준 3,000만 원 외에, 6,000만 원·1억 2,000만 원일 때를 ‘과세표준 × 세율 − 누진공제’ 공식으로 계산하면 다음과 같습니다.
| 과세표준 | 적용 세율 | 산출세액(소득세) | 지방소득세(10%) |
|---|---|---|---|
| 6,000만 원 | 24% | 864만 원 | 약 86만 원 |
| 1억 2,000만 원 | 35% | 2,656만 원 | 약 266만 원 |
표의 산출세액은 세액공제·감면을 반영하기 전 금액입니다. 여기서 근로·자녀·연금계좌 등 세액공제를 빼고, 이미 낸 원천징수세액까지 차감해야 최종 납부액 또는 환급액이 정해집니다. 소득 규모가 같아도 부양가족·공제 항목에 따라 실제 부담은 크게 달라집니다.
산출세액으로 끝나는 게 아니라 소득세액의 10%가 개인지방소득세로 별도 부과됩니다. 예를 들어 과세표준 6,000만 원이면 소득세 864만 원 + 지방소득세 약 86만 원 = 약 950만 원이 총 부담입니다. 홈택스에서 종소세 신고를 마치면 위택스로 자동 연계돼 이어서 신고·납부할 수 있습니다.
누진공제가 붙는 이유와 세율표 보는 법
누진공제는 계산을 간단히 하려는 ‘빼주는 보정액’입니다. 원래 세금은 구간별로 나눠 매깁니다. 과세표준 6,000만 원을 예로 들면 1,400만 원까지 6%(84만), 1,400~5,000만 원 15%(540만), 5,000~6,000만 원 24%(240만)를 더해 864만 원이 됩니다. 이 계층 계산을 ‘6,000만 × 24% − 576만’ 한 줄로 줄인 것이 누진공제입니다. 세율표를 볼 때는 내 과세표준이 속한 줄의 세율과 누진공제액 두 값만 찾으면 됩니다.
세율표를 직접 적용하기 번거롭다면 수입만 넣으면 됩니다. 계산기 10종을 한 페이지에 모아 두었습니다.
바로 계산해보기: 프리랜서 종합소득세 계산기 · 세금 계산기 모음
자주 묻는 질문
Q. 종합소득세 세율은 몇 퍼센트인가요?
A. 과세표준에 따라 6%, 15%, 24%, 35%, 38%, 40%, 42%, 45%의 8단계 누진세율입니다. 구간별 누진공제액을 빼서 계산합니다.
Q. 소득 전체에 높은 세율이 붙나요?
A. 아닙니다. 누진세율은 구간을 초과한 부분에만 높은 율이 적용됩니다. 계산은 ‘과세표준 × 세율 − 누진공제액’으로 간단히 하며, 실제 부담률은 표시 세율보다 낮습니다.
Q. 지방소득세는 따로 내나요?
A. 종합소득세의 10%가 지방소득세로 별도 부과됩니다. 홈택스 신고 시 위택스와 연계되어 함께 신고·납부됩니다.
Q. 과세표준은 어떻게 구하나요?
A. 종합소득금액에서 인적공제·연금보험료 등 소득공제를 뺀 금액이 과세표준입니다. 여기에 세율을 적용해 산출세액을 계산합니다.
· 종합소득세 = 6~45% 8단계 누진세율
· 산출세액 = 과세표준 × 세율 − 누진공제액
· 초과분에만 높은 율 → 실제 부담률은 더 낮음
· 지방소득세 10% 별도
본 글은 일반적인 정보 제공을 목적으로 하며 세무 자문을 대체하지 않습니다. 세율·구간은 개정될 수 있습니다. 구체적 계산은 홈택스 또는 세무사·관할 세무서(국세청 ☎126)에 확인하시기 바랍니다.