“금투세, 결국 낸다는 거야 안 낸다는 거야?” 현재 상태부터 정확히 짚었습니다.
폐지됐습니다. 2024년 12월 10일 폐지 법안이 국회를 통과했고, 2025년 1월 시행 예정이던 제도가 한 번도 시행되지 않은 채 사라졌습니다. 2026년 8월 현재도 마찬가지입니다.
다만 2026년 들어 정치권에서 재도입 이야기가 다시 오르내립니다. 정부는 구체적 논의가 없다는 입장이라, 확정된 것처럼 볼 단계는 아닙니다.
주식 세금이 사라진 건 아닙니다. 대주주 양도세, 해외주식 22%, 배당·이자 과세는 종전대로입니다.
지금 금투세는 시행 중인가?
아닙니다. 금투세는 시행되기 전에 폐지됐습니다. 2024년 12월 10일 금융투자소득세를 폐지하는 소득세법 개정안이 국회 본회의를 통과(찬성 204·반대 33·기권 38)했고, 정부는 12월 말 이를 공포했습니다. 원래 시행 예정일이 2025년 1월 1일이었으므로, 금투세는 한 번도 시행되지 않은 채 사라진 셈입니다.
2026년 7월 현재, 금투세 시행 안 함(폐지)
따라서 “올해부터 주식 팔면 금투세를 낸다”는 이야기는 현재 기준으로는 사실이 아닙니다. 다만 세법은 정치·경제 상황에 따라 다시 논의될 수 있는 영역이므로, 투자 시점의 최신 세법은 기획재정부·국세청 홈택스(126) 공식 안내로 확인하는 것이 안전합니다.
금융투자소득세란 (폐지된 제도의 내용)
금융투자소득세(금투세)는 주식·펀드·채권·파생상품 등 금융투자로 얻은 소득을 하나로 묶어 과세하려던 세금입니다. 기존에는 소득의 종류(양도차익·배당 등)마다 과세 방식이 달랐는데, 금투세는 이를 ‘금융투자소득’이라는 하나의 항목으로 통합해 순이익에 세금을 매기는 구조였습니다.
핵심 특징은 손익통산이었습니다. 한 해 동안 주식에서 번 돈과 잃은 돈, 펀드·파생상품 손익을 합산해 남은 순이익에만 과세하고, 손실(결손금)은 5년간 이월해 다음 해 이익과 상계할 수 있게 설계됐습니다. 배당·이자소득에 대한 기존 종합소득세 세율표 체계와는 별도로 운영될 예정이었습니다.
과세대상·기본공제·세율(폐지 전 설계안)
아래는 폐지되어 실제로 시행되지 않은 설계안입니다. 현재 적용되는 세금이 아니라 “이런 내용이었다”는 참고용입니다.
| 구분 | 내용(폐지된 안) |
|---|---|
| 과세대상 | 주식·펀드·채권·파생상품 등 금융투자소득 |
| 기본공제(국내 상장주식) | 연 5,000만원 |
| 기본공제(기타 채권·펀드·해외주식 등) | 연 250만원 |
| 세율 | 20% (과세표준 3억원 초과분 25%) |
| 부가 | 지방소득세 별도(세액의 10%) + 손익통산·결손금 5년 이월 |
즉 국내 상장주식이라면 연 5,000만원까지 이익은 공제되고, 이를 넘는 순이익에 20%(3억 초과 25%)를 매기는 안이었습니다. 과세대상이 전체 투자자의 소수(약 2.5% 안팎)로 추산됐지만, 시장 위축 우려와 형평성 논쟁이 커지며 결국 폐지로 결론이 났습니다.
도입부터 폐지까지 경과
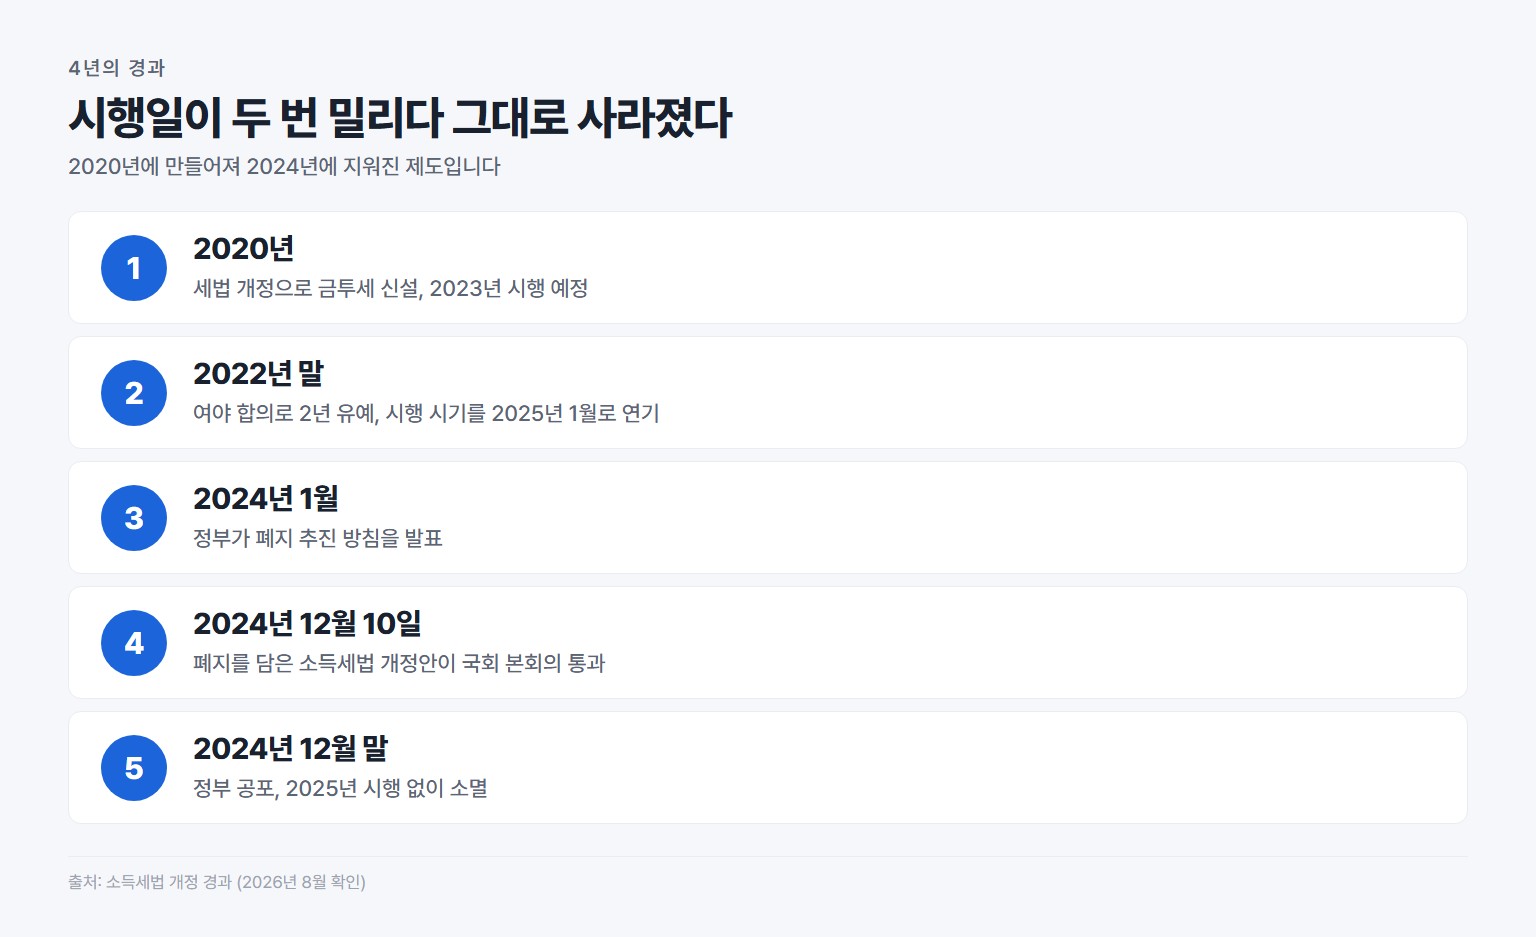
· 2020년, 세법 개정으로 금투세 신설, 2023년 시행 예정
· 2022년 말, 여야 합의로 2년 유예, 시행 시기 2025년 1월로 연기
· 2024년 1월, 정부, 금투세 폐지 추진 방침 발표
· 2024년 11월, 야당도 폐지에 동의하며 폐지로 가닥
· 2024년 12월 10일, 폐지 담은 소득세법 개정안 국회 본회의 통과
· 2024년 12월 말, 정부 공포 → 2025년 시행 없이 폐지 확정
정리하면 금투세는 ‘시행 발표 → 유예 → 폐지’의 수순을 밟았고, 단 한 해도 시행되지 못한 채 역사 속으로 사라졌습니다.
폐지 이후 투자자에게 달라진 점
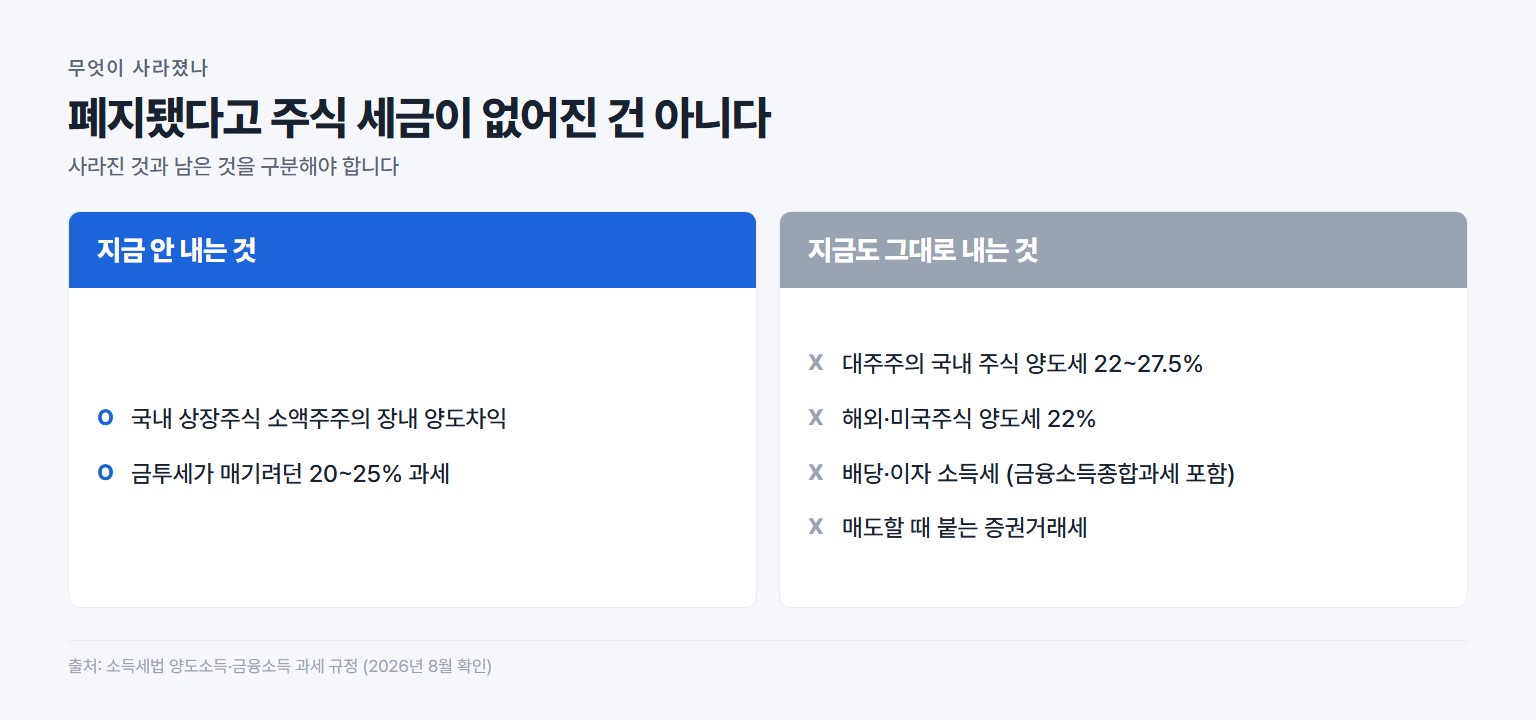
금투세가 폐지되면서, 주식·펀드 투자자에게는 종전 체계가 그대로 이어집니다. 핵심만 짚으면 다음과 같습니다.
· 국내 상장주식: 소액주주가 장내에서 파는 양도차익은 비과세(대주주 요건에 해당하면 양도소득세 과세)
· 배당·이자소득: 연 2,000만원 이하는 분리과세(원천징수), 초과 시 금융소득종합과세로 다른 소득과 합산
· 해외주식·기타 양도차익: 종전대로 양도소득세 적용(기본공제·신고 방식은 종목·유형별로 상이)
대주주 요건이나 해외주식 양도세가 궁금하다면 양도소득세 계산기로 대략의 세액을 가늠해 볼 수 있고, 배당·이자를 포함한 합산 신고가 필요하다면 종합소득세 신고 방법(홈택스) 글이 도움이 됩니다. 신고 후 더 낸 세금이 있는지는 종합소득세 환급 대상·금액에서 확인하세요.
자주 묻는 질문
Q. 그럼 주식으로 번 돈에 세금이 아예 없나요?
A. 아닙니다. 국내 상장주식 소액주주의 장내 양도차익은 비과세지만, 대주주 양도세, 해외주식 양도세, 배당·이자에 대한 세금(금융소득종합과세 포함)은 종전대로 유지됩니다.
Q. 금투세 세율은 얼마였나요?
A. 폐지된 설계안 기준 20%(과세표준 3억원 초과분 25%)에 지방소득세가 별도로 붙는 구조였습니다. 다만 시행되지 않았으므로 실제 적용된 적은 없습니다.
Q. 기본공제 5,000만원은 무슨 뜻이었나요?
A. 국내 상장주식 기준 연 5,000만원까지의 이익은 과세하지 않고, 이를 넘는 순이익에만 세금을 매기려던 공제 한도입니다. 채권·펀드·해외주식 등 기타는 250만원이었습니다.
Q. 앞으로 다시 도입될 수도 있나요?
A. 세법은 정치·경제 상황에 따라 재논의될 수 있는 영역입니다. 현재는 폐지 상태이며, 향후 변동 여부는 기획재정부·국세청 공식 발표로 확인하는 것이 정확합니다.
① 금투세는 2024년 12월 폐지, 2025년 시행 없이 사라짐(2026년 7월 현재 미시행). ② 폐지된 안은 주식·펀드·채권·파생 순이익 과세, 기본공제 5천만원, 세율 20/25%. ③ 지금은 종전 양도세·배당소득세 체계 유지, 상장주식 소액주주 양도차익 비과세. ④ 최신 세법은 기획재정부·홈택스 126으로 확인.
본 글은 일반적인 세금 정보 제공이며 세무·투자 자문이 아닙니다. 세법과 시행 여부는 이후 개정될 수 있으므로, 실제 신고·투자 판단 전에는 반드시 국세청 홈택스(hometax.go.kr)·국세상담센터 126 또는 세무사에게 최신 내용을 확인하시기 바랍니다.