“퇴직금에서 세금이 얼마나 떼일까?” 세액이 정해지는 구조를 단계별로 풀었습니다.
퇴직소득세는 여러 해에 걸쳐 쌓인 돈을 한 번에 받는 것이라, 근속연수로 나눠 낮은 세율을 매깁니다(연분연승).
그래서 같은 금액이어도 오래 일했을수록 세금이 적습니다. 근속 20년에 퇴직금 1억이면 실효세율이 2~4% 수준입니다.
IRP로 받으면 그 시점에 세금을 떼지 않습니다. 다만 없어지는 게 아니라 미루는 것이라, 나중에 일시금으로 해지하면 그때 냅니다.
퇴직소득세 계산 7단계
퇴직소득세는 일반 소득과 달리 여러 해에 걸쳐 쌓인 소득이 한 번에 지급되는 점을 감안해 별도 방식으로 계산합니다. 핵심은 소득을 근속연수로 평탄화해 세율 누진 부담을 줄이는 것입니다.
| 단계 | 내용 |
|---|---|
| ① 퇴직급여 − 비과세소득 | = 퇴직소득금액 |
| ② 퇴직소득금액 − 근속연수공제 | = 환산 전 소득 |
| ③ (② ÷ 근속연수) × 12 | = 환산급여 |
| ④ 환산급여 − 환산급여공제 | = 과세표준 |
| ⑤ 과세표준 × 기본세율 | = 환산산출세액 |
| ⑥ (⑤ ÷ 12) × 근속연수 | = 산출세액(연분연승) |
| ⑦ 산출세액 − 세액공제 | = 최종 퇴직소득세 |
⑤단계에서 적용하는 기본세율 구간은 종합소득과 동일하므로 종합소득세 세율표에서 과세표준별로 확인할 수 있습니다. ③의 환산급여(12를 곱하는 단계)와 ⑥의 연분연승(12로 나누고 근속연수를 곱하는 단계)이 짝을 이뤄 누진 부담을 완화하는 장치입니다.
근속연수가 길수록 세금이 줄어드는 이유
퇴직소득세의 가장 큰 특징은 오래 일할수록 같은 퇴직금이라도 세금이 줄어든다는 점입니다. 근속연수공제(②단계)가 근속 기간이 길수록 커지고, 연분연승(⑥단계)에서 소득을 근속연수로 나눠 낮은 세율 구간을 적용받기 때문입니다.
근속 20년·퇴직금 1억 원이면 실효세율 약 2~4% 수준
위 수치는 공제·연도에 따라 달라지는 대략적인 예시이며, 실제 세액은 개인별 근속연수와 퇴직급여에 따라 차이가 큽니다. 다만 같은 1억 원이라도 근속 5년인 사람보다 20년인 사람의 퇴직소득세가 훨씬 낮다는 방향성은 분명합니다. 그래서 단기 재직 후 받는 퇴직금은 상대적으로 세부담이 큰 편입니다.
IRP로 받으면 세금이 이연된다

퇴직금을 현금 통장이 아닌 IRP(개인형 퇴직연금) 계좌로 받으면, 받는 시점에 퇴직소득세를 떼지 않고 나중에 연금으로 찾을 때 과세하도록 미룰 수 있습니다. 이를 과세이연이라고 합니다.
· 퇴직 시점에 떼였을 세금만큼을 IRP 안에서 그대로 굴려 운용할 수 있음
· 연금으로 수령하면 퇴직소득세의 일부를 감면받는 효과(연금소득세로 분리과세)
· 단, 중간에 일시금으로 해지하면 이연됐던 퇴직소득세를 다시 부담
IRP는 퇴직금 이연뿐 아니라 매년 납입액에 대한 세액공제 혜택도 있습니다. 이 부분은 연금저축·IRP 세액공제 글에서 자세히 다룹니다. 다만 과세이연은 “세금을 안 낸다”가 아니라 “나중에, 그것도 일부 감면된 형태로 낸다”는 점을 정확히 이해해야 합니다.
일시금 vs 연금 수령, 무엇이 유리할까
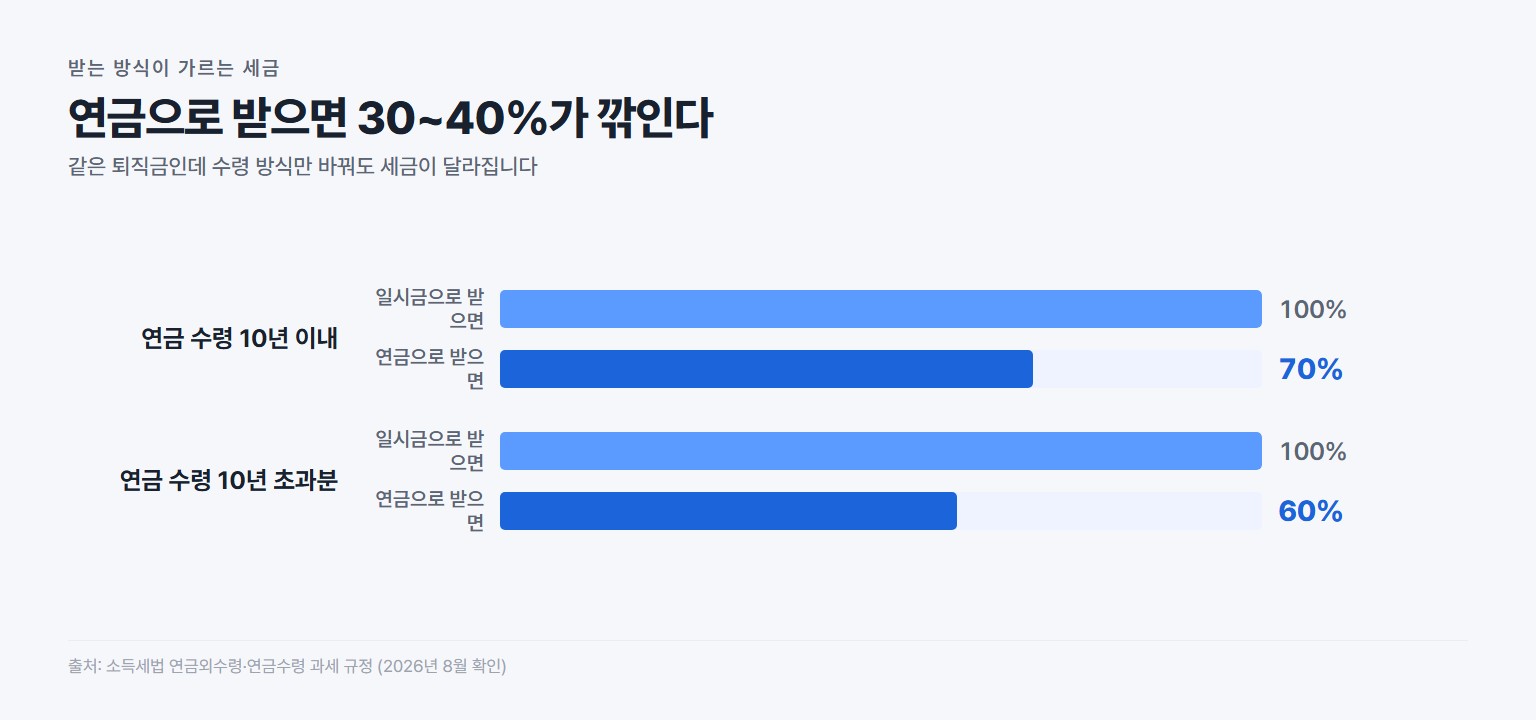
퇴직금을 한 번에 받는 일시금은 퇴직소득세를 그 시점에 정산합니다. 반면 IRP·연금계좌에서 연금 형태로 나눠 받으면 퇴직소득세 일부를 감면받고 연금소득세로 분리과세돼 일반적으로 총 세부담이 줄어드는 경향이 있습니다.
다만 어느 쪽이 유리한지는 퇴직금 규모, 근속연수, 다른 소득, 수령 기간에 따라 달라지므로 일률적으로 단정할 수 없습니다. 또한 재직 중 중간정산이나 중도 퇴사로 정산받은 세금이 있다면 환급 여지가 생기기도 하므로, 중도퇴사자 세금 환급 사례도 함께 확인하면 도움이 됩니다.
자주 묻는 질문
Q. 근속연수가 길면 정말 세금이 줄어드나요?
A. 그렇습니다. 근속연수공제가 커지고 연분연승으로 소득을 근속연수만큼 나눠 낮은 세율을 적용받기 때문에, 같은 퇴직금이라도 오래 일했을수록 세부담이 낮아지는 경향이 있습니다.
Q. IRP로 받으면 세금을 안 내나요?
A. 내지 않는 것이 아니라 받는 시점의 퇴직소득세를 연금 수령 때로 미루는 것입니다. 연금으로 받으면 일부를 감면받지만, 일시금으로 해지하면 이연됐던 세금을 다시 부담합니다.
Q. 일시금과 연금 중 어느 쪽이 세금이 적나요?
A. 일반적으로 연금 수령이 분리과세·일부 감면으로 유리한 경향이 있으나, 퇴직금 규모·근속연수·다른 소득에 따라 달라지므로 개인 상황에 맞춰 비교해야 합니다.
Q. 퇴직소득세 실효세율은 높은 편인가요?
A. 근속연수공제와 연분연승 덕분에 같은 금액의 일반 소득보다 실효세율이 낮은 편입니다. 다만 근속 기간이 짧으면 상대적으로 부담이 커집니다.
① 퇴직소득세 = 근속연수공제 → 환산급여 → 환산급여공제 → 세율 → 연분연승 순. ② 근속연수가 길수록 공제·평탄화 효과로 세부담 감소. ③ IRP 수령 시 퇴직소득세를 연금 때로 이연(일시금 해지 시 다시 과세). ④ 연금 수령이 보통 유리하나 개인 상황별 비교 필요. ⑤ 전반적으로 실효세율은 낮은 편.
본 글은 일반적인 정보 제공이며 세무 자문이 아닙니다. 실효세율·예시 수치는 이해를 돕기 위한 대략치로 실제와 다를 수 있으니, 정확한 계산은 국세청 홈택스 또는 세무사에게 확인하시기 바랍니다.